«Esto tal vez explicaría que lo de “no hay nada en la Nación por encima de la Nación misma” termine siendo una zoncera, y una “viveza” lo de pagar al acreedor extranjero ahorrando sobre el hambre y la sed de los argentinos». “Manual de zonceras argentinas” de Arturo Jauretche.
La deuda que cargan las familias, las empresas, los municipios, las provincias y el Estado nacional no son fenómenos separados. Son engranajes del mismo sistema que obedecen a una concepción de organización económica y distribución del poder que develan el fracaso del experimento anarcocapitalista.
Los procesos de endeudamiento en la República Argentina, lamentablemente, no son novedosos. La historia reciente, así como el conjunto de nuestra trayectoria como pueblo y Estado-Nación, se encuentra caracterizada por distintos empréstitos. Préstamos con banca extranjera, organismos multilaterales, deudas entre jurisdicciones subnacionales y préstamos entre privados. Hemos tenido procesos políticos caracterizados por la toma indiscriminada de deuda, así como procesos políticos que han logrado desendeudar a nuestro país asumiendo un compromiso con el desarrollo nacional. Cuando hablamos de deuda los argentinos sabemos que no hay nada nuevo bajo el sol. Sin embargo, de un tiempo a esta parte ha adquirido notoriedad pública lo que es un problema social hace tiempo, que es la situación referida al incremento de los niveles de morosidad en las familias y las empresas argentinas. Este dato es relevante ya que expresa el indicador testigo de la catástrofe libertaria.
Este mecanismo perverso que ha inundado la realidad diaria de las familias argentinas nos convoca a preguntarnos ¿Qué es lo que ocurre cuando el crédito deja de ser una herramienta para progresar y comienza a convertirse en una herramienta para sobrevivir? Es evidente que no toda deuda es necesariamente mala. Una familia que toma un crédito hipotecario para comprar una vivienda está utilizando el sistema financiero para construir patrimonio. Mientras que una empresa que se financia para comprar maquinaria está utilizando al crédito para ampliar su capacidad productiva. Por su parte, un Estado -en cualquiera de sus niveles- que se endeuda para construir infraestructura estratégica puede estar anticipando recursos futuros para generar crecimiento. El problema aparece cuando la deuda comienza a reemplazar aquello que debería permitir pagarla (es decir, el ingreso regular). Cuando una familia se endeuda porque su ingreso no alcanza para cubrir sus necesidades básicas, el crédito deja de ampliar sus posibilidades, empieza a compensar una insuficiencia de ingresos y se convierte en un verdadero obstáculo para su desarrollo. Y cuando esto sucede millones de veces ya no estamos frente a decisiones individuales, sino frente a un fenómeno económico y social y, por lo tanto, político.
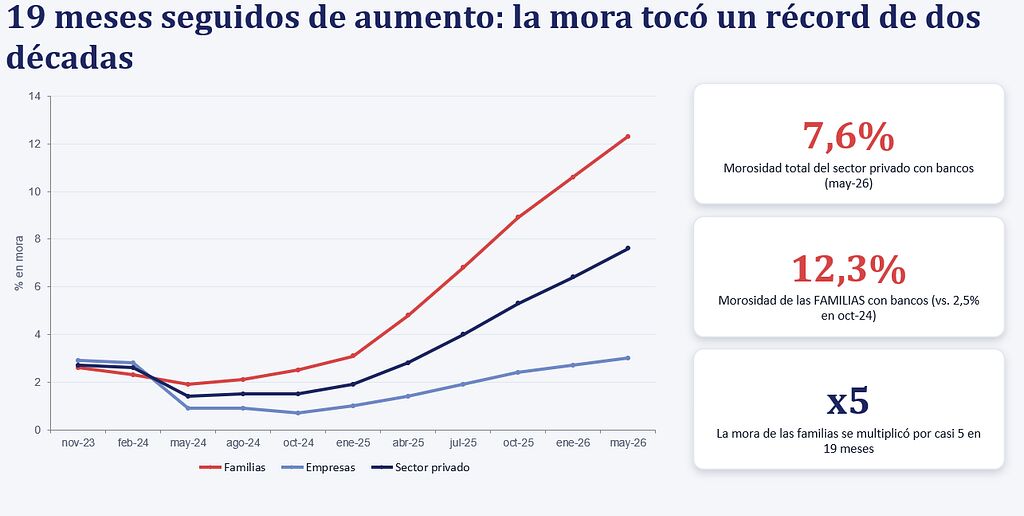
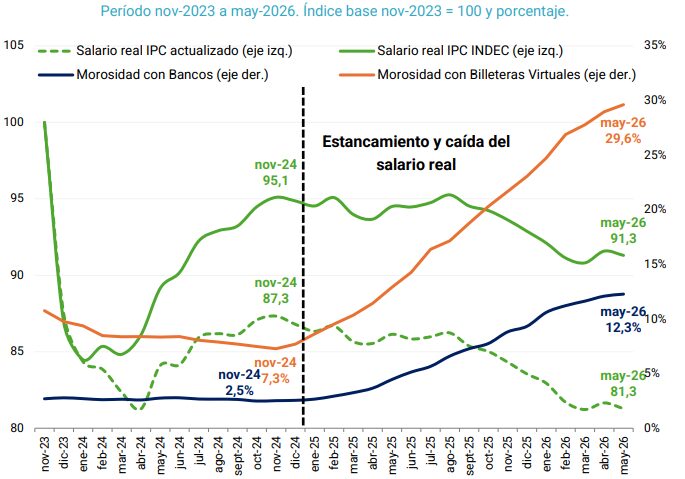
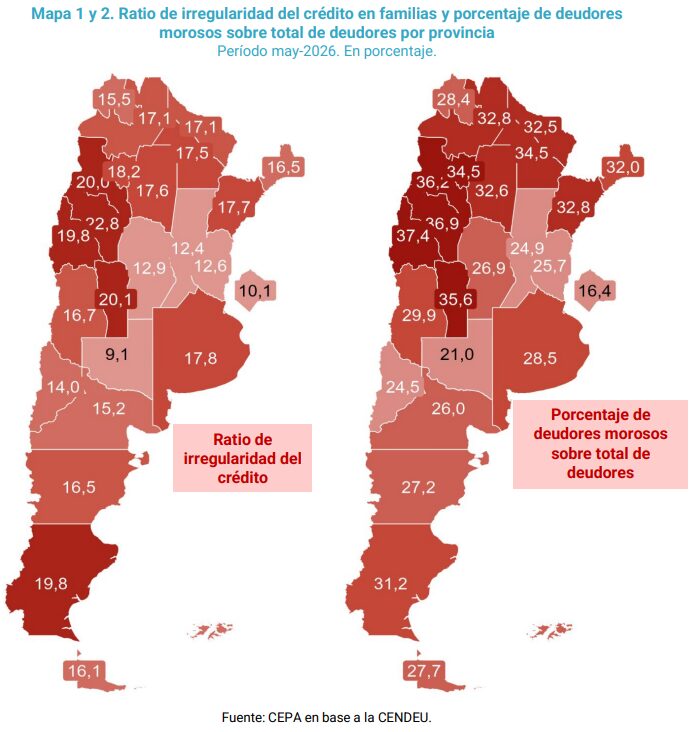
Antes que nada, es importante aclarar conceptualmente a qué nos referimos cuando hablamos de “mora” o “índice de morosidad”, como se suele citar. Esta terminología financiera refiere al momento en que el deudor no ha podido hacerle frente a sus compromisos dentro de los plazos establecidos. Es un indicador que las entidades financieras, proveedores no financieros de crédito y el Banco Central de la República Argentina -a través de su Central de Deudores- utilizan para analizar y determinar la situación crediticia de las personas, es decir, el riesgo de incumplimiento de la deuda. La situación 1 es una situación normal, en la que el deudor hace frente a los compromisos antes de los 31 días de su vencimiento. Y a partir de la situación 2 es donde comienza la hecatombe. Allí el deudor puede experimentar las mieles de encontrarse enmarcado en un riesgo bajo (31 a 90 días), riesgo medio (entre 90 y 180 días), riesgo alto (180 días hasta un año) e irrecuperable (en atrasos superiores a un año). Cuando analizamos el dato de las familias, allí podemos evidenciar donde crece una dificultad que lejos está de ser una problemática entre individuos sino un asunto que debe abordarse con la seriedad que la materia lo requiere. Durante los últimos 19 meses, se quintuplicó el nivel de morosidad en los hogares. En octubre de 2024, este indicador expresaba un 2,5% de mora en las familias con los bancos, mientras que para mayo de este año el mismo indicador indica que el 12,3% de los préstamos de las familias no se abonan en tiempo y forma. Si bien este incremento es notablemente preocupante dado que hablamos del ingreso de las familias, debemos tener en cuenta que lo hace sobre el conjunto de la actividad económica doméstica porque en las empresas este indicador también crece. En octubre del 2024, el saldo deudor irregular era del 0,7% mientras que en la actualidad la tasa de irregularidad se encuentra en el 3%, es decir que se cuadruplicó la deuda de las empresas en este período. De esta manera, la morosidad total del sector privado con los bancos se eleva al 7,6%. Y si extendemos el análisis al conjunto del sistema crediticio, considerando bancos y proveedores no financieros de crédito, este porcentaje de la deuda totaliza el 15,5%. Tan solo estos indicadores ya deberían expresar la necesidad política de intervenir en este asunto. Pero esta problemática no termina acá.
“¿Les pusieron una pistola en la cabeza para endeudarse? Es un asunto entre privados. ¿Es correcto que yo le haga pagar a usted eso?” , sostuvo el Presidente de la Nación frente a uno de los periodistas estrella de la época que, tímidamente, preguntaba si el Estado Nacional iba a dar algún tipo de respuesta a la crítica situación de los deudores argentinos. Argumentando que se trataba de un asunto entre privados, descartó todo tipo de intervención estatal. Sería interesante preguntarle por qué utilizó -apenas llegó al gobierno- al DNU 70/23 como un instrumento para otorgarle a las entidades crediticias mayores libertades para el cobro de intereses punitorios y la emisión de tarjetas de crédito (a medida de las fintechs, nuevos actores del capitalismo de plataformas que desarrollaremos a continuación). A su vez, qué consideración sostiene actualmente del mecanismo de estatización de deuda de las empresas que motorizó uno de sus mentores económicos durante el proceso militar, o más cerca en el tiempo la intervención del Fondo Monetario Internacional en el gobierno de Mauricio Macri primero y en el suyo después para mantener un esquema de financiarización, reprimarización de la actividad y concentración de los excedentes del período, o por caso las jugosas exenciones fiscales que continúan recibiendo ciertas compañías para desarrollar algoritmos de transferencia de ingresos desde los que menos tienen hacia los que cada vez más ostentan. Allí no opera la mano invisible del mercado. Quizás tenga otra postura. No lo sabemos porque no le es preguntado. El asunto es que el Presidente Milei no va a dar y no puede dar respuestas a los deudores argentinos porque hacerlo sería asumir que su experimento falló y que la situación del consumo y la actividad doméstica no remontará producto del derrame de la rentabilidad de los sectores energéticos, mineros, agropecuarios y financieros sino por el impulso de la iniciativa pública; parece no impartirse el mismo criterio ante un programa económico que cada vez cada menos tiempo debe recurrir a organismos multilaterales de crédito -o, en el extremo caso de un evento electoral, el Tesoro estadounidense- para continuar con este tipo de cambio y la tan mentada reducción inflacionaria que lo llevó al poder.
Lo que pasa cuando el salario deja de alcanzar
Situemos a una familia argentina que tiene un ingreso mensual cercano al promedio -de acuerdo a una estimación preliminar de la Consultora W utilizada en un informe de la Fundación Encuentro- que lo ubica en $2.800.000 mensuales netos durante el primer trimestre de 2026. Con ese ingreso tuvo que pagar alimentos, transporte, alquiler, servicios, tasas e impuestos, elementos de higiene personal, medicamentos, educación, entretenimiento, alguna actividad deportiva o artística si pudiera llevarla adelante para no vivir para trabajar, en definitiva hacerle frente a todo aquello que implica sostener una vida cotidiana. Si ese ingreso inicial le alcanzó, no necesitó endeudarse de ninguna manera para financiar esos consumos. Si el ingreso deja de alcanzar es donde comienza el problema, porque primero se utiliza el ahorro, después aparece la tarjeta, después se paga el mínimo, después aparece un préstamo, después se refinancia lo anterior, después aparece otra tarjeta, otro préstamo. Y ahí empieza el verdadero despiole porque, cuando ya no queda margen, llega la mora.
Incorporemos un elemento más al análisis: el 78% de los hogares argentinos tiene ingresos por debajo del ingreso promedio de $2.800.000 mensuales netos -un umbral que solo superan la clase alta y la clase media alta-, con pisos que van desde los $900.000 mensuales en los hogares en situación de pobreza hasta los $2.200.000 de la clase media baja, en una economía en la que la riqueza socialmente producida presenta distribuciones muy desiguales, donde un segmento minoritario de altos ingresos -los ganadores del modelo- empuja el promedio hacia arriba. De esta manera, los ingresos de los argentinos de carne y hueso que se toman el tren, subte o colectivo para ir a trabajar, que compran en el supermercado, van a la escuela o a la universidad y si ostentan en algún momento de sus lujosas vidas asistir a un evento cultural, osar hacer un asado en el país de las vacas o ir al cine en algún momento, a las claras no alcanzan para mantener un nivel de vida digno.
Cabe preguntarnos ¿Cuándo empezó a crecer este fenómeno de ingresos que no alcanzan para hacerle frente a las deudas? De acuerdo a lo indicado en el informe del CEPA cuyo gráfico encontramos a continuación, la escalada del índice de morosidad coincide con la consolidación de la caída del poder adquisitivo de los salarios, justo cuando el salario real comienza a estancarse en noviembre de 2024. Por aquél entonces la disyuntiva oficialista era si el crecimiento post-devaluación iba a a adoptar la forma de una pipa Nike. Lo cierto es que ni Nike, ni Adidas, ni nada. Es la Argentina del (casi) todos con la ñata contra el vidrio en la que la variable de ajuste es el salario.
Evolución del salario real de los trabajadores registrados (IPC INDEC e IPC actualizado) y la tasa de morosidad con bancos y billeteras virtuales.
Es en este marco donde debemos puntualizar una diferencia sustancial entre el salario y la deuda, ya que esta tiene una característica que el salario no tiene: la deuda tiene memoria. El salario se cobra, se gasta y la rueda vuelve a empezar, cada vez más pronto el gasto y más lejano el cobro en la Argentina de Milei. La deuda, en cambio, arrastra el pasado hacia el futuro. Una compra realizada ayer aparece en la cuenta de mañana. Una cuota de hoy reduce el ingreso disponible del mes siguiente. Los intereses convierten una necesidad presente de dinero en una obligación futura mayor. Así se construye el círculo del sobreendeudamiento en una economía en la que los salarios no repuntan. Por eso hay una relación que debería ser central para cualquier análisis de la economía argentina actual:
Cuando el salario pierde capacidad para hacerle frente a la vida cotidiana, el crédito aparece para (re)financiarlo todo en su lugar.
Esto es lo que hace político y público -no sólo privado- al problema.
No porque toda persona endeudada sea una víctima pasiva ni porque toda decisión financiera individual sea irrelevante. Sino porque cuando millones de decisiones individuales se encuentran de manera simultánea en el mismo lugar, hay que mirar las condiciones estructurales que las están produciendo.
Para comprender en profundidad este fenómeno, ya no alcanza con prestar atención a los canales oficiales de endeudamiento. De la misma manera en que no podemos dictaminar sobre lo que sucede en materia laboral sin tener en consideración cuáles son las características del empleo informal, el ejercicio análogo debemos hacer con los proveedores no financieros de crédito (PNFC) para entender qué esta ocurriendo con las deudas de los argentinos. Ya desde antes de la pandemia -pero posteriormente a la pandemia con muchísima más intensidad- estas plataformas (fintech, métodos de pago digitales, billeteras virtuales, etc.) han crecido como actores centrales para las transacciones y a su vez financistas de aquello que los bancos ya no pueden o quieren contener. Por caso, es interesante analizar las discusiones intra-clase (de los ricos) que se manifestaron durante la discusión de la reforma laboral en lo que refiere a la administración de las cuentas sueldo. Hace tiempo que hay un brete importante entre las entidades formales de crédito (en definitiva, los bancos históricos) con los señores de estas nuevas plataformas digitales que les compiten por el mercado, es decir, por nosotros, los trabajadores.
El nuevo acreedor está en el teléfono (y tiene acceso a más información de la que creemos). Cobran tasas usurarias y escapan a las regulaciones tradicionales mientras reciben beneficios fiscales. Acá hay un dato particularmente preocupante: casi cuatro de cada diez jóvenes de entre 18 y 34 años se encuentran en situación de mora. Entre los menores de 34 años, aproximadamente el 80% de los deudores morosos corresponde a billeteras virtuales. El crédito, entonces, no solamente se está expandiendo, está cambiando de forma y también está cambiando de acreedor.
El desarrollo de las nuevas tecnologías ha propiciado el crecimiento de plataformas digitales de pago, trabajo remoto, infraestructuras de comercio y logística que superan a pasos agigantados las barreras de los niveles de interconexión económica que conocimos previamente como humanidad. El territorio digital es tan novedoso y práctico que genera una inclusión forzosa cuya dinámica resulta difícil de escapar, ya que en tan solo instantes es posible abonar la factura de un servicio, la compra en un supermercado o comercio de cercanía, realizar una transferencia directa y endeudarse velozmente también. Negarse al desarrollo del avance tecnológico puede implicar para algunos analistas querer tapar el sol con una mano. Hay que decir que para no quemarse y aprovechar lo que tiene a su disposición, el ser humano ha podido crear métodos para incorporar al sol en sus vidas, para cuidarse a sí mismo y cuidar a los demás, utilizar mejor la energía y que ese sol ilumine lo máximo posible a todos.
A pesar de las ínfulas supremacistas de estos líderes de la innovación, algunas prácticas históricas del capital permanecen (las viejas mañas nunca se quitan) y estos magnates tecnócratas hacen uso de ellas. Utilización de información privada con fines comerciales, adquisiciones predatorias, subcontratación en toda la cadena de valor, promoción y adhesión a regímenes de exención fiscal tanto en personas físicas como jurídicas, cobro de tasas usurarias, bloqueo de la competencia, son algunas de las opciones que figuran en el siempre extenso banquete de los grandes capitales, cada vez más financieros, digitales y concentrados.
“Más del 50% de las familias argentinas no llega a fin de mes. Y se están endeudando cada vez más, pero no para viajar, o sea, no se endeudan para viajar o para comprarse una casita o comprarse un autito, sino para comer”, decía Cristina Fernández de Kirchner , 10 días después de haber sido detenida y proscripta, en un mensaje enviado al congreso de trabajadores bancarios.
Este problema de la Argentina endeuda redunda, como podemos ver, en peores condiciones para el financiamiento del desarrollo en cada uno de los niveles de la vida común. La irregularidad en el crédito de las familias y de las empresas tiene su impacto también en las arcas del Estado en sus niveles municipal, provincial y nacional, que ya obtienen cada vez menos recursos producto de la caída en la actividad económica. Se trata de un verdadero círculo vicioso que debe abordarse desde el justicialismo.
Cuando analizamos la composición del endeudamiento por entidades, nos encontramos con que en los proveedores formales de crédito se concentra casi el 75% de los montos adeudados en seis entidades financieras, de los cuales dos de ellas obedecen a entidades estatales -el BNA y el BAPRO-, aunque el ranking lo encabeza un banco privado: Banco Galicia concentra el 17,8% del stock irregular bancario, secundado por el BNA (16,1%), luego el Banco Santander (15,3%), el BAPRO (12%), BBVA (8,8%) y el Banco Macro (5,8%). De esta manera, las condiciones referidas a las tasas, punitorios, plazos e intereses sobre el capital presentan una concentración tal que da lugar a una resolución centralizada. Un escenario similar sucede con la cartera de los proveedores no financieros de crédito, que se concentra en un puñado de billeteras virtuales. Las cinco mayores firmas concentran el 50% de los créditos en mora, cartera que encabezan Naranja X (28,4% del total) y MercadoLibre (9,4%). Por lo tanto, la resolución en esta materia no se trata de una discusión con actores dispersos y poco reconocibles, sino una discusión en la que el Estado establezca de manera clara las reglas de mercado que debe imponer a estos proveedores financieros y no financieros de crédito que contemplen la realidad de los usuarios.
La morosidad en las billeteras virtuales ya supera al techo que alcanzó durante la pandemia (del 27,1%), alcanzando hoy por hoy este récord con un 29,6%. Es importante tener en consideración que este nuevo sistema de financiamiento opera con bajísimos niveles de transparencia y engloba a 3,4 millones de los morosos. Es decir, de los 5,8 millones de deudores en situación de mora, el 58% de ese total se encuentra en billeteras virtuales. Muchos de ellos son adolescentes, jóvenes, hombres y mujeres de bajos ingresos que no pueden acceder a los canales formales de crédito.
Este deterioro del panorama económico y social no solamente se refleja en el crecimiento de la cartera irregular. El último Informe de Estabilidad Financiera del Banco Central indicó que, para el mes de abril, la carga mensual de los servicios de deuda de las familias representó el 24,1% de la masa salarial formal, cuando dos años atrás ese porcentaje no alcanzaba el 9%. Los hogares argentinos destinan uno de cada cuatro pesos de su salario al pago de sus deudas.
La deuda pública y la deuda privada
En este aspecto es donde debemos dar un paso más. La deuda de una familia, de una empresa y de un Estado nunca son iguales. Es evidente que la economía de un país no es como la de una casa, porque una familia no emite una moneda, así como un municipio no posee las mismas herramientas que una Nación y una provincia tiene capacidades fiscales distintas de las del Estado nacional. Y claro que la deuda externa debería tener restricciones específicas que no existen en una deuda doméstica. Pero existe un denominador común: la deuda creciente compromete ingresos futuros. Una familia endeudada debe destinar una parte de su salario futuro a abonar obligaciones asumidas en el pasado. Un municipio no realiza obras cruciales porque resigna recursos futuros. Una provincia compromete parte de su presupuesto general de administración. Y un Estado nacional que se endeuda en moneda extranjera compromete las divisas que deberían estar orientadas al desarrollo de la Patria.
La deuda, por lo tanto, no solamente es un mecanismo de distribución de dinero sino que también la deuda distribuye el uso del tiempo. Y quien tiene capacidad para fijar las condiciones de esa deuda tiene también capacidad para intervenir sobre el futuro del deudor. Ahí reside el vínculo entre la deuda de una familia y la deuda de la Nación. No son el mismo fenómeno financiero. Son fenómenos diferentes que pueden quedar atravesados por una misma relación de poder: quién tiene los recursos, quién necesita financiamiento, quién fija las condiciones y quién paga finalmente el costo.
La historia argentina demuestra que el endeudamiento puede ser mucho más que una herramienta financiera. Puede convertirse en un mecanismo de transformación de la estructura económica y de una profunda dependencia semi-colonial. La estatización de deuda privada durante la última dictadura militar constituye uno de los ejemplos históricos más importantes de cómo una obligación originalmente privada puede terminar socializándose. La crisis del 2001 mostró otra dimensión: la síntesis caótica entre endeudamiento, restricción externa y pérdida de autonomía económica puede terminar condicionando completamente la política pública. A partir de allí, en ese infierno en la tierra del nuevo siglo, el ciclo kirchnerista introdujo una experiencia diferente: la reestructuración de la deuda con acreedores privados, el pago al Fondo Monetario Internacional y la reducción de la vulnerabilidad financiera fueron concebidos como verdaderos instrumentos de recuperación de la autonomía política y económica. Por eso la discusión sobre la deuda nunca puede limitarse a: “¿Cuánto debemos?” Hay que preguntar: ¿A quién? ¿Para qué? ¿En qué moneda? ¿Bajo qué condiciones? Y, sobre todo: ¿Quién obtiene el beneficio y quién paga después? Porque una deuda puede financiar una inversión productiva. Pero también puede financiar un proceso de fuga de capitales. Puede financiar una vivienda. Pero también puede financiar la guerra. Puede financiar infraestructura. Pero también puede terminar financiando el déficit generado por la impericia política. La deuda no tiene ideología. La política que decide para qué se utiliza, sí.
En este punto adquiere especial importancia una definición política de Cristina Fernández de Kirchner. En un mensaje dirigido a trabajadores bancarios, a pocos días de quedar presa y proscripta, Cristina señaló que más de la mitad de las familias argentinas no llegaba a fin de mes y que se estaba endeudando no para viajar, comprar una casa o un automóvil, sino para comer. La frase puede parecer sencilla. Lo es. Pero, en realidad, allí donde pocos advertían en este asunto un problema e incluso señalaban que en la Argentina de Milei se expandía el crédito, es donde su enunciación cambia completamente la discusión. Donde una familia se endeuda para comprar una vivienda, podemos hablar de financiamiento patrimonial. Pero si una familia se endeuda para llegar a fin de mes, hablamos de ingresos de hambre. Y si millones de familias se encuentran en esa situación, hablamos de una política económica de miseria planificada.
El llamado de atención para la acción es urgente. Por eso la pregunta no debería ser solamente:
¿Cómo hacemos para que las familias paguen sus deudas?
La pregunta anterior es:
¿Cómo hacemos para que una familia pueda vivir sin necesitar endeudarse para pagar lo básico?
Ahí está la diferencia entre una política de administración de la deuda y una política de desarrollo. El peronismo no expresa una Argentina sin crédito. Se compromete a una Argentina donde la deuda esté subordinada al desarrollo y no el desarrollo subordinado a la deuda. El crédito es necesario y en las gestiones justicialistas siempre ha existido. La cuestión es para qué. Una política económica de raíz peronista debería recuperar una serie de principios sencillos: El salario debe financiar la vida. El crédito debe financiar proyectos. La banca debe cumplir una función económica y social. El Estado debe proteger al consumidor frente al sobreendeudamiento. El crédito debe orientarse también a la producción, la vivienda y la inversión. La deuda externa no puede convertirse en un mecanismo permanente de subordinación de la política económica.
Hay una conexión profunda entre todos estos elementos. Una familia con un salario suficiente necesita menos crédito para vivir. Una economía productiva genera empleo y salarios. Una economía con empleo y salarios genera demanda. Una demanda sostenida genera producción. Y una economía productiva, con capacidad de generar divisas, necesita menos deuda externa para sostener su funcionamiento. Por eso desendeudar a las familias y desendeudar al Estado forman parte de una misma discusión sobre la autonomía económica de la Nación.
La discusión política no debe agotarse en el diagnóstico.
Hay que pasar a la acción.
En horas dolorosas de la Patria es común oír que todo está perdido y que ya nadie hace nada. No se construye representación diciendo lo obvio, sobre que la gente la está pasando mal y nadie la contiene. En contraposición a lo que muchos argumentan, es evidente que hay una oposición sólida que aún con matices plantea una situación alternativa a la que nos toca vivir como pueblo. Analicemos lo que sucede en este caso: Unión por la Patria presentó en el Congreso una agenda legislativa amplia y específica frente al sobreendeudamiento de las familias. Desde septiembre de 2025 comenzó un verdadero raid de propuestas para esta problemática. Una de ellas propone un régimen especial de saneamiento y alivio financiero para deudores de tarjetas de crédito y la creación de un “Fondo Nacional de Recuperación de Deudas de Consumo”. Otro planteó un régimen de prevención y rehabilitación del sobreendeudamiento familiar pasivo, con modificaciones a las leyes de Entidades Financieras y de Contrato de Trabajo. Durante el 2026 la agenda se amplió. Se propuso crear un “Programa Nacional de Alivio Financiero y Desendeudamiento Familiar”. A su vez, declarar durante dos años la emergencia crediticia de las familias y crear un “Régimen Esencial de Desendeudamiento de las Familias Argentinas”. También se propuso un régimen de desendeudamiento y reestructuración de las deudas de las familias argentinas que plantea modificaciones al DNU 70/2023. Incluso una iniciativa específica plantea modificar la Ley de Tarjetas de Crédito en materia de límites a intereses y cargos. Gran parte de estas perspectivas se integran y desarrollan en el proyecto de “Ley de Segunda Oportunidad para hogares endeudados” que propone crear el “Programa Nacional de Alivio de Deuda Personal”.
Es decir, a falta de una, tenemos múltiples propuestas. Hemos de encontrar la síntesis que nos conduzca a la victoria, pero para eso el tiempo aciago nos convoca a recurrir a la organización. Estos distintos proyectos expresan una misma preocupación desde diferentes instrumentos: alivio financiero, reestructuración de deudas con condiciones razonables, prevención del sobreendeudamiento, regulación de intereses y cargos, protección del consumidor y una mayor intervención del Estado sobre el mercado de crédito.
La propuesta justicialista no puede consistir únicamente en refinanciar las deudas existentes. Eso puede ser necesario, pero no es suficiente. Porque si una familia que no llega a fin de mes recibe una refinanciación pero continúa sin poder vivir con su ingreso, dentro de algunos meses volverá a estar endeudada. Por eso una política integral debería actuar en dos tiempos. Primero: aliviar la deuda existente, a partir de una reestructuración y refinanciación que reduzca los costos abusivos, evitando que los intereses conviertan una deuda manejable en una deuda impagable. A su vez, proteger al consumidor, regular las condiciones en que las tarjetas y las plataformas digitales otorgan crédito. En este sentido, resulta central la corresponsabilidad empresaria y la promoción de la formación financiera. Segundo: atacar la verdadera causa. Esto obedece a la recuperación del salario, donde la generación de empleo y la promoción de la producción fortalecen al mercado interno. Allí, se debe orientar el crédito hacia la vivienda y la inversión público-privada. Es central recuperar la capacidad de decisión económica por parte del Estado. Porque si solamente administramos la deuda, estamos tratando el síntoma. Si recuperamos el ingreso y el trabajo, estaremos modificando las causas de la tragedia. Eso permite formular una agenda de reconstrucción.
Hay una palabra que quizás deberíamos recuperar en esta discusión: libertad. Una familia profundamente endeudada pierde su libertad. No decide libremente qué hacer con su salario porque una parte importante de sus ingresos futuros ya está comprometida. Un trabajador endeudado puede aceptar condiciones laborales que de otro modo no aceptaría, como hoy por hoy ya vemos lo hacen trabajadores de plataformas digitales. Una pequeña empresa endeudada puede terminar postergando inversiones. Un municipio endeudado puede quedar condicionado por sus acreedores. Una provincia endeudada pierde margen de maniobrabilidad fiscal. Y un Estado nacional excesivamente dependiente del financiamiento externo pierde capacidad para decidir su política económica. Por eso el desendeudamiento no es simplemente una cuestión financiera. Es una política de libertad. Por este motivo la cuestión de la deuda debe ocupar un lugar relevante en la tradición de acción justicialista.
Resulta fundamental que todos los dirigentes, funcionarios, legisladores, que aspiren a representar compartan qué consideran debe hacerse para lograr esa síntesis. La discusión y práctica política que ha llevado adelante Cristina Fernández de Kirchner en esta materia es loable. Hay que multiplicar esa organización, porque la discusión no se trata solamente de cuánto debemos. Es cuánta capacidad colectiva tenemos para decidir sobre nuestro propio destino.
No se trata de un problema entre privados irresponsables. Es un problema de ingresos, de empleo y de política económica. La deuda de una familia y la deuda de la Nación no son iguales, pero ambas nos obligan a formular preguntas semejantes. ¿Quién presta? ¿Quién recibe? ¿Para qué? ¿A qué tasa? ¿Con qué condiciones? ¿Quién obtiene el beneficio? ¿Quién asume el riesgo? ¿Quién paga finalmente? Y sobre todo: ¿Qué decisiones del presente estamos entregándole al futuro? Allí, toda deuda será (de la) política.
Este texto incorpora elementos del informe “Endeudamiento y mora en familias y empresas” del CEPA (Centro de Economía Política Argentina, julio 2026), del informe “El consumo no repunta pese a la mejora económica” de la Fundación Encuentro (agosto de 2026), de los aportes a la discusión realizados por los economistas del CIEN (Centro de Investigación de Economía Nacional) y del seguimiento de la agenda legislativa presentada por el bloque Unión por la Patria en el Congreso de la Nación. Vaya el agradecimiento a quienes sostienen ese trabajo de producción de datos y de representación política.