(Por: Rubén Lasagno) – Una auditoría oficial del Tribunal de Cuentas desnudó el caos administrativo y legal dentro de la empresa estatal ‘Santa Cruz Puede S.A.U. El informe al que tuvo acceso OPI Santa Cruz detalla compras multimillonarias sin licitación, pagos transferidos a cuentas de particulares ajenos a las facturas, contrataciones en dólares sin reglamentación y obras públicas encubiertas.
Ante la falta de respuestas y justificativos por parte de la gerencia, el organismo de control derivó el escándalo a los Estudios de Cuentas, dejando a los funcionarios expuestos a futuras sanciones y cargos patrimoniales.
Basado en el documento denominado “Actuación N° 06-TC-2026 ‘AUDITORÍA PRESENCIAL EN LA EMPRESA SANTA CRUZ PUEDE S.A.U.- AÑO 2026 – PRIMERA ETAPA’” elaborado por el Tribunal de Cuentas a la empresa estatal Santa Cruz Puede S.A.U., elaboramos un resumen del extenso expediente que vamos a exponer parcialmente en este informe.
La auditoría realizada por el TC a la empresa SCP SAU evaluó el cumplimiento legal, administrativo, contable y financiero en las áreas de Compras/Contrataciones y Recursos Humanos, abarcando el período desde el 1 de diciembre de 2025 hasta fines de febrero de 2026, encontrando múltiples irregularidades.
Irregularidades en Compras y Contrataciones
La principal anomalía detectada es la falta de transparencia y controles. Hallaron que la empresa no posee un Registro de Proveedores propio ni utiliza el de la provincia, por lo que contrata sin verificar la situación fiscal, legal o las incompatibilidades de las empresas.
El TC detectó ausencia de documentación esencial. Los trámites de compras consisten casi exclusivamente en facturas y transferencias. No se elaboraban “Notas de solicitud” para justificar el gasto, no existían Órdenes de Compra, ni documentación o actas que acreditaran la recepción de los bienes y servicios pagados.
Se encontró un abuso de compras directas. La auditoría encontró que se utilizó una “Cláusula Transitoria” para hacer compras directas de grandes sumas con la sola firma del Presidente de la empresa, evitando armar expedientes o comparar precios, incluso cuando el plazo de esa excepción ya estaba agotado.
Detectaron pagos anómalos. Los auditores detectaron pagos millonarios realizados a cuentas bancarias de personas físicas que eran distintas a las empresas que habían emitido las facturas (una grave inconsistencia fiscal). También se realizaron millonarias compras en moneda extranjera sin que el reglamento interno contemple cómo fijar el tipo de cambio.
Los auditores también encontraron decenas de contrataciones sospechosas. Por ejemplo, los contadores encontraron que se disfrazó obra pública multimillonaria bajo la figura de contratos de “servicios llave en mano” (caso JS Construcciones), sin planes de obra ni proceso de selección. En otro caso que está detallado en el informe del TC, se cedió maquinaria del Estado a un privado (Agrocalafate S.A.S.) y luego este privado le cobró al Estado por repararla con fondos públicos, sin que se comprobara negligencia o mal uso.
Los auditores encontraron un descontrol patrimonial evidente, puesto que no existía/existe un sistema adecuado para registrar las altas, bajas y transferencias de bienes y se entregaba patrimonio del Estado para que lo usaran terceros sin los correspondientes contratos formales de comodato.
Irregularidades en Recursos Humanos
El Informe del TC detalla un desorden estructural dentro de SCP SAU, toda vez que la estructura organizativa y el manual de misiones y funciones no estaban aprobados legalmente y presentaban inconsistencias jerárquicas directas.
La auditoría probó la existencia de legajos incompletos, pues todos los legajos de personal revisados estaban incompletos; faltaban desde fotocopias de DNI y CUIL hasta exámenes médicos, contratos y altas de ART. Y también se hallaron nómina adulterada al detectarse que la empresa incluía en su nómina de personal en relación de dependencia a trabajadores que, en realidad, prestaban servicios externos bajo contratos de locación.
La auditoría del TC encontró una total falta de control al no contar con un sistema formal para registrar asistencia, inasistencias, licencias o carpetas médicas, lo que impacta directamente en la legalidad de las liquidaciones de sueldos.
Conclusión del Tribunal de Cuentas
Al finalizar el informe, el Tribunal de Cuentas determinó que el objetivo fue evaluar el cumplimiento legal y financiero de la empresa estatal en el período auditado; sin embargo, debido a la enorme cantidad de observaciones, las justificaciones insuficientes de los directivos de la SAU y la documentación que quedó pendiente o injustificada, el Tribunal de Cuentas concluyó formalmente en el documento al que accedió OPI Santa Cruz: “En virtud de lo analizado, el seguimiento respectivo se canalizará a través de los Estudios de Cuentas de los Ejercicios 2025 y 2026, según corresponda. Es todo cuanto se considera oportuno informar.”
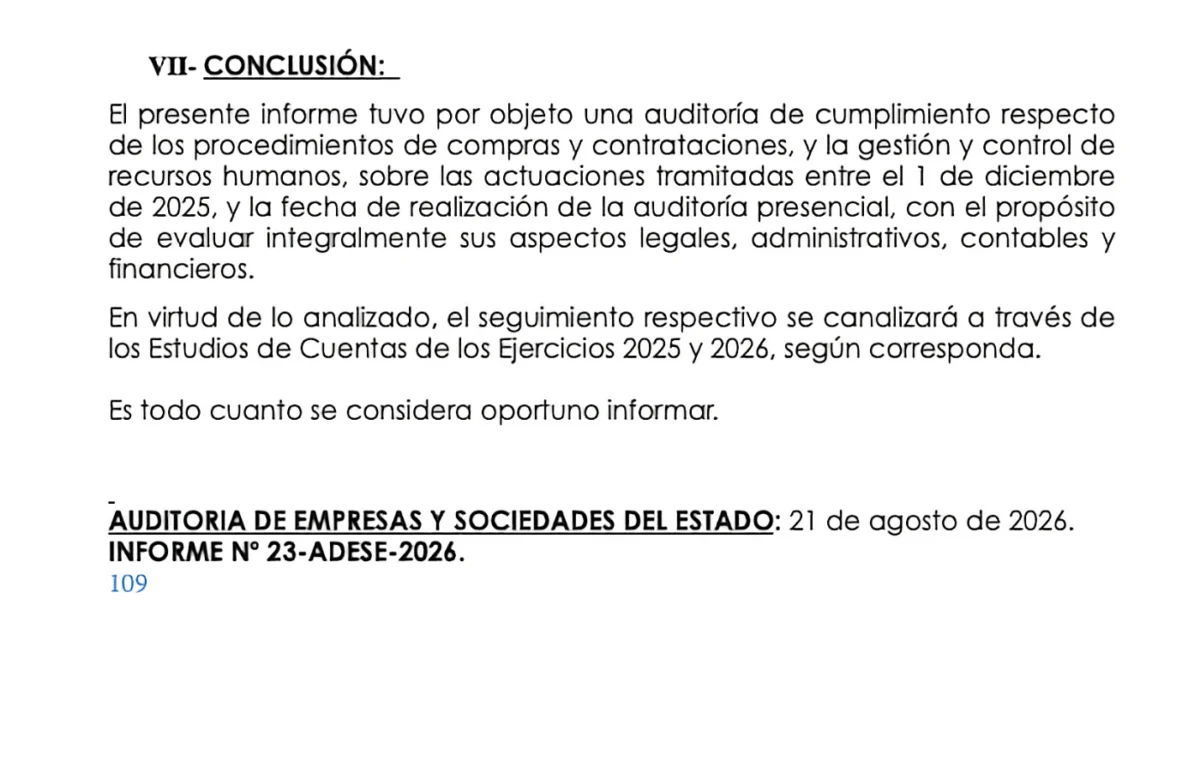
Y es en este punto que no preguntamos ¿Qué significa esta conclusión?; significa que el Tribunal no dio por subsanadas la gran mayoría de las graves irregularidades detectadas. Al derivar todo a los “Estudios de Cuentas” anuales definitivos, el organismo deja la puerta abierta para avanzar formalmente con sanciones, multas o formulación de cargos patrimoniales contra los directivos responsables (Sívori, Veliz, etc.) cuando se juzgue el ejercicio contable completo de esos años.
Si bien este es un análisis general de la Auditoría, en OPI Santa Cruz vamos a producir otros informes donde este mismo contenido lo vamos a parcializar e indicar en cada caso cuáles y cómo se han realizados las maniobras administrativas ilegales, las contrataciones y cómo se sustanciaron lo que el TC marca como “irregularidades” pero es un fraude y configuran un grave delito por parte del propio Estado. (Agencia OPI Santa Cruz)
Fuente: OPI Santa Cruz